


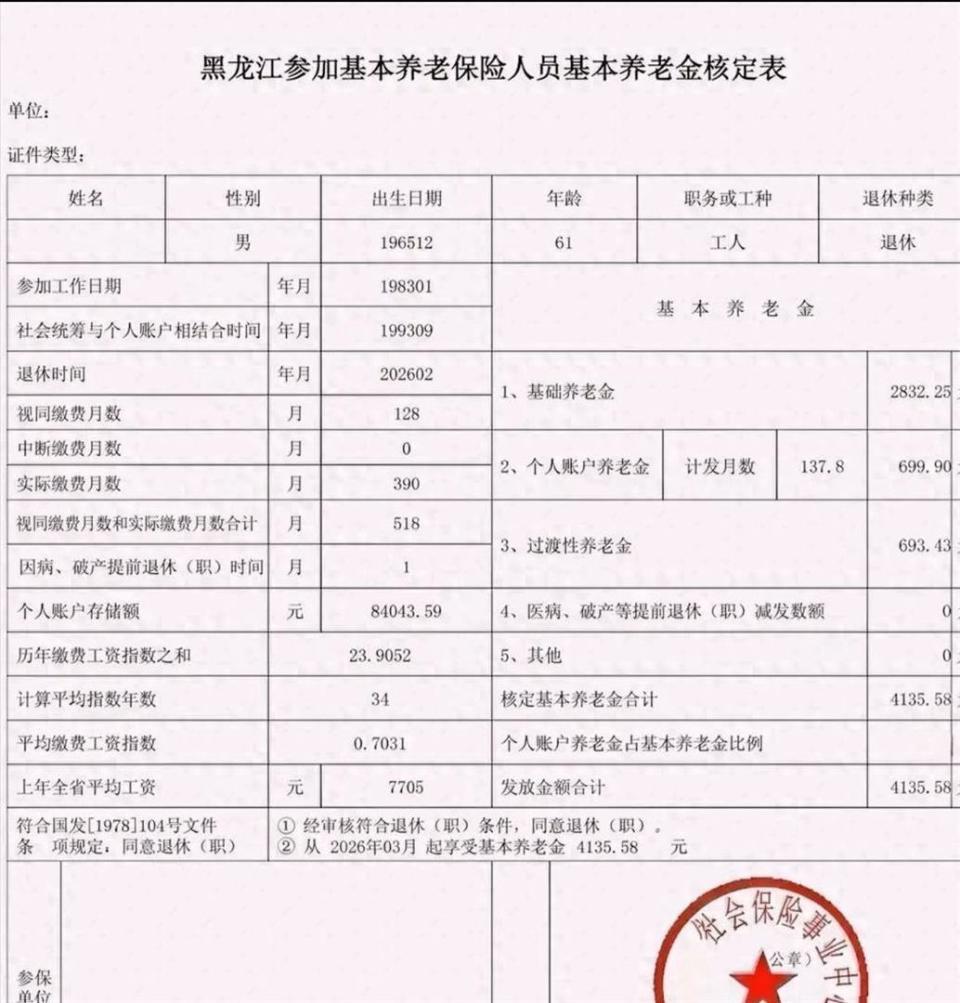
1965年2月出生的黑龙江企业男职工,1983年1月参加工作,2026年2月办退休。 核定表上累计缴费518个月,折合43.17年;其中视同缴费128个月、10.67年,实际缴费390个月、32.5年。 黑龙江2026年计发基数7705元,平均缴费指数0.7031,个人账户84043.59元,61岁对应计发月数137.8个月,最终月养老金4135.58元。
有人拿4135.58除以43.17,算出一年不到100元。 这个除法本身没问题,但拿来衡量养老金合不合理就不太合适。 养老金不是按工龄每年固定返钱,它分基础、个人账户、过渡三块分别算。
基础养老金用这个公式:计发基数×(1+平均缴费指数)÷2×缴费年限×1%。 把这位的数据代入,7705×(1+0.7031)÷2×43.17×1%,结果2832.25元。
0.7031这个数很关键。 它可以理解成历年缴费工资和当年社平工资的比值平均下来约为0.7,也就是多数年份按社平七成左右缴费。 (1+0.7031)÷2=0.85155,相当于基础部分整体按八五折进公式。 43年把年限拉长了,但指数把每年权重压低了。
同样43.17年,把指数换成0.8,基础约为7705×0.9×43.17%≈2993元,比0.7031多160元左右;指数换1.0,基础约为7705×1×43.17%≈3327元,多将近495元。 年限一样,指数不同,基础养老金能差出一大截。
个人账户这一块,核定表写储存额84043.59元,除以137.8个月,按表上其他项目倒推约699.9元。 61岁计发月数比60岁139更短,按理说每月能多一点;但账户本金只有8万多,除完也做不出大数。 企业缴费进入个人账户的比例按工资基数8%走,长期低基数,每月进账户的钱就少,几十年复利也补不回差距。
对比同省另一个案例,1987年7月参加工作、2026年3月60岁退休,38.75年工龄,平均指数1.7147,个人账户194297.02元,按139个月算,个账养老金1397.82元。 光这一项就比低指数长工龄案例高出不少,原因不是退休晚多少,而是基数高、年限内进账户的钱多。
过渡性养老金补的是统账结合前的视同年限。 黑龙江企业常用公式:计发基数×平均缴费指数×视同缴费年限×1.2%。 这位10.67年视同,7705×0.7031×10.67×1.2%≈693.43元。
过渡金也吃指数。 若视同还是10.67年,指数从0.7031提到1.0,过渡部分约为7705×1×10.67×1.2%≈986元,比现在多近293元。 它本质是补建账前工龄,不是单独拉高总待遇的加成项。
看同省对照会更直白。 2026年基数7705,42年工龄、指数0.6、个账8.5万、视同11年,基础约2588.88元、个账约611.51元、过渡约610.24元,合计3810.63元;指数0.8、个账10万、视同11年,合计约4445.53元;指数1.0、个账11.5万、视同11年,合计约5080.50元。 工龄都长,结果从3800到5000多,分水岭主要在指数和个账。
黑龙江2026年计发基数7705,来自黑人社函〔2025〕611号,2026年1月1日起执行,比2025年7570元增加135元。 基数的作用是给基础和过渡作标尺。 基数高,同样指数和年限算出的人才高。 同按35年、指数0.8比较,黑龙江基础约为7705×0.9×35%≈2427元;若换计发基数更高的地区,仅基础一项就会有明显差额。
这位43.17年案例里,基础2832.25占大头,个账约699.9占中间,过渡693.43补视同。 三项加总4135.58。 长年限让基础不会太低,0.7031让基础也冲不上去;个账8万多决定第三块有限;10.67年视同按1.2%补历史,但同样受低指数约束。
实际缴费390个月从1993年9月前后进入统账算起,到2026年2月共32.5年。 这段时间若长期按低档申报,平均指数就会被逐年摊低。 平均指数不是看最后几年工资,而是建账后各年缴费工资与当年社平比值的均值,早期低、后期低,整体就会落在0.7附近。
有人同是43年,个账能到15万、指数1.24,基础加个账加过渡可到6000以上;也有38.75年但指数1.7147、个账19.42万,合计6322.42元。 这类差距不是退休月份造成的,也不是工龄多几个月造成的,而是历年缴费基数、账户积累、视同认定一起进公式后的结果。
黑龙江近年统账结合时间常见1996年1月,部分行业、市地另有起始时间,视同月数以档案和核定表为准。 这位按材料视同128个月,若建账节点不同,过渡年限会变;但即便过渡多算两年,按0.7031指数增加的部分也有限,不会把总待遇推到5000以上。
算自己退休水平时,先看累计年限含不含视同,再看平均缴费指数,不是看“我缴了多少年”。 指数0.6、0.7、1.0、1.5对应不同档位,直接改基础和个人账户两块。 个账余额可在社保APP查,计发月数按退休年龄取,61岁约137.8、60岁139、55岁170、50岁195。
4135.58这个数字放在黑龙江43年案例里不突兀。 它反映的就是长年限、低指数、中等计发基数、一般个账积累叠加后的水平。 把总额除以工龄得到“每年不到100元”,只能说明工龄不是唯一变量,不能反推养老金算错了。
频道推荐